El incumplimiento en el pago de créditos por parte de los hogares argentinos ha quebrado un techo histórico y enciende las alarmas de todo el sistema financiero. Según datos del sector y un reciente informe de la consultora 1816, la morosidad de las familias alcanzó el 11,2% en febrero tras acumular 16 meses consecutivos de subas. Este registro representa el nivel más alto desde 2004, superando incluso los peores momentos de la pandemia, y expone el impacto directo de la inflación persistente, la caída del poder de compra y el retroceso generalizado del empleo formal privado en combinación con el cierre de pequeñas y medianas empresas.
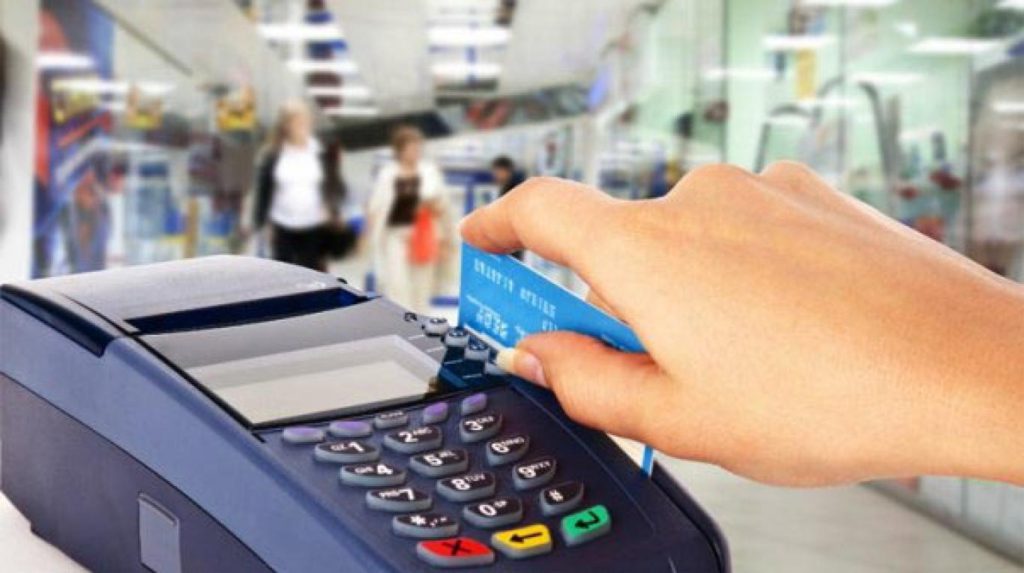
El fenómeno describe un cambio drástico y preocupante en las conductas de consumo de la sociedad. Ante salarios severamente rezagados y la suba constante de las tarifas de servicios públicos, la tarjeta de crédito dejó de ser un canal para compras extraordinarias o bienes durables y se transformó en la herramienta de emergencia para costear elementos esenciales como alimentos, alquileres y gastos corrientes de la economía doméstica. Lo que comenzó como un alivio temporal mutó en una bola de nieve insostenible debido a las elevadas tasas de interés, obligando a miles de hogares a realizar malabares presupuestarios y decidir qué obligaciones postergar para poder llegar a fin de mes.
A pesar de que el presidente del Banco Central, Santiago Bausili, deslizó semanas atrás que la morosidad podría haber tocado su techo durante el primer trimestre del año, las carteras de los bancos y las fintechs no muestran señales claras de estabilización. Los balances recientes reflejan un incremento transversal de la irregularidad en los pagos, afectando especialmente a los créditos destinados al consumo de menor monto. En ese sentido, el Grupo Financiero Galicia reportó que su indicador de mora trepó al 7,7%, mientras que el Grupo Supervielle informó un ratio del 5,6%. El escenario más delicado dentro del segmento tradicional aparece en Naranja X, donde la irregularidad escaló de forma drástica hasta el 16,9%.
Por su parte, en el terreno de las plataformas virtuales, Mercado Pago registró una leve desaceleración de la mora de corto plazo en un 8%, aunque el volumen total de sus préstamos creció un 87% interanual y superó los 14.600 millones de dólares, advirtiendo que un 2% de esa cartera ya se encuentra catalogada como formalmente irrecuperable. La situación se vuelve todavía más dramática al salir del sistema bancario tradicional, ya que en el universo de las billeteras virtuales de menor envergadura y entidades no bancarias, la morosidad ya roza el 30%. Este porcentaje deja al descubierto la extrema vulnerabilidad de los sectores con ingresos más bajos o informales, quienes recurren a financiamientos rápidos con tasas asfixiantes para sortear las urgencias del día a día.
Como reflejo de esta profunda crisis de la economía de los hogares, el Índice de Vulnerabilidad Familiar del Congreso (IVFC) encadenó diez meses consecutivos en alza y se ubicó en los 5,1 puntos. De acuerdo con los parámetros técnicos de esta medición, este puntaje posiciona formalmente a las familias argentinas dentro de la categoría de «Fragilidad Familiar». Desde sectores de la oposición manifestaron una profunda preocupación por la velocidad con la que se multiplicó el endeudamiento desde los mínimos registrados a fines de 2024, advirtiendo que detrás de la frialdad de las estadísticas bancarias se esconde una realidad de incertidumbre diaria donde los recursos mensuales básicos ya no alcanzan para cubrir la subsistencia.