Por Juliana Bertevello – Doctora Cuentas
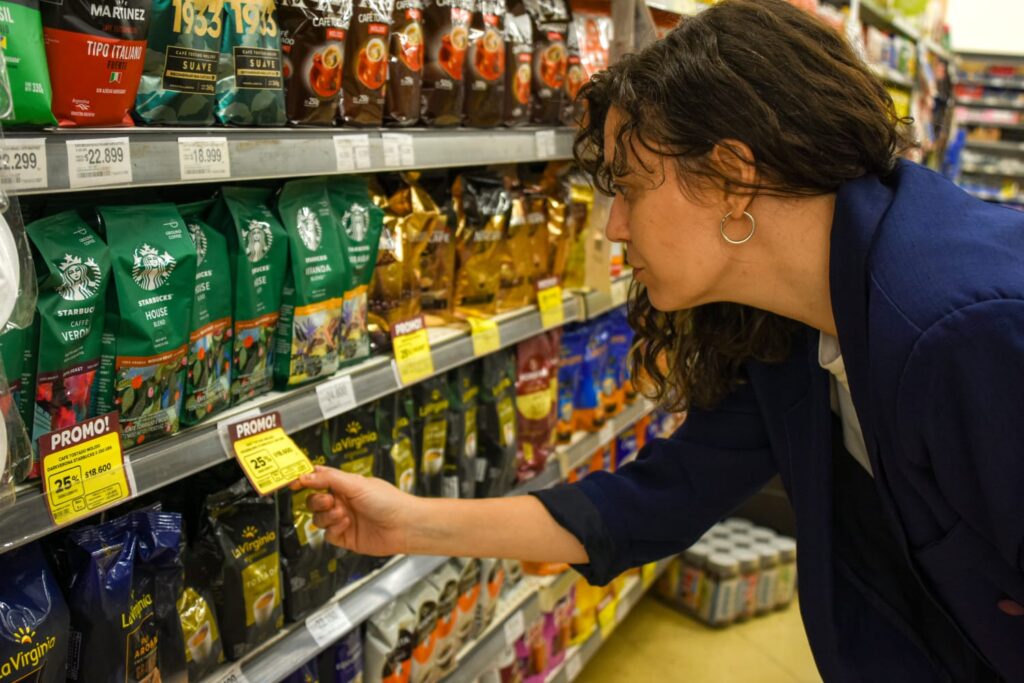
Hay una frase que se repite cada vez más cuando hablamos de plata: “Antes me tomaba un café afuera y ahora no puedo”. También aparece en versiones más contundentes: “Hay que dejar de tomarse el cafecito todos los días”. O aquella que propone calcular cuánto podríamos ahorrar si durante décadas lleváramos el café desde casa: con ese dinero, algún día, podríamos comprar una vivienda.
El cafecito se convirtió en una referencia económica. No porque sea el gasto más importante de una familia, ni porque exista un “índice cafecito” oficial que mida la inflación. El IPC mide muchas otras cosas y, entre ellas, releva los precios de la gastronomía. Pero el café tiene algo que los números no siempre consiguen: nos permite contar la economía desde una experiencia cotidiana.
¿Por qué el café y no la vivienda, el alquiler o el supermercado? Porque el cafecito pertenece a esa zona de consumos que durante mucho tiempo dimos por sentados. No es un viaje, una cena de lujo ni un electrodoméstico. Es simplemente “tomarse un café”.
Y justamente por eso funciona como síntesis.
Cuando alguien dice que dejó de tomarlo, probablemente no esté hablando solamente de una bebida. Está hablando de que su ingreso perdió capacidad de compra, de que tiene que mirar más los gastos, de que empezó a recortar aquello que antes entraba naturalmente en su presupuesto. Está diciendo, en definitiva: “Mi margen se achicó”.
Pero hay algo más.
En el acto de tomarse un cafecito se juegan muchas dimensiones que no aparecen en el precio de la taza. Está el ocio, el encuentro, la conversación, la pausa. Está salir de casa, caminar hasta un bar, sentarse, mirar por la ventana, leer unas páginas, hablar con el mozo, encontrarse con una amiga, tener una reunión o simplemente estar un rato sin hacer nada productivo.
El mate podemos tomarlo en casa. El café, en nuestra cultura de ciudad, muchas veces implica salir.
Por eso, cuando dejamos de tomar el café afuera, no necesariamente estamos renunciando solamente a un consumo. Podemos estar renunciando a una pequeña experiencia de ciudad.
Y acá aparece una cuestión interesante para pensar nuestras finanzas personales. Una cosa es no poder comprar algo. Otra, bastante distinta, es poder pagarlo pero sentir que ya no corresponde hacerlo.
Ese momento en el que un café empieza a necesitar una justificación —“¿realmente me voy a gastar esto?”— dice mucho sobre nuestra relación con el dinero. El gasto dejó de ser invisible. Se convirtió en una decisión.
Por eso me interesa menos cuánto cuesta hoy un cafecito que qué nos está diciendo ese precio.
Porque debajo del café aparecen otras preguntas: ¿cuánto aumentaron nuestros ingresos?, ¿cuánto margen tenemos?, ¿qué gastos dejamos de hacer?, ¿qué cosas consideramos prescindibles?, ¿qué nivel de vida estamos intentando sostener?
Y también aparece una discusión con una idea muy instalada en las finanzas personales: que para mejorar nuestra economía alcanza con eliminar pequeños gastos.
Si no compramos el café, ahorramos. Es cierto.
Pero si para llegar a fin de mes tenemos que eliminar uno por uno todos los pequeños espacios de disfrute, encuentro y descanso, quizás el problema sea bastante más grande que nuestro consumo de café.
Por eso el cafecito es una buena punta del iceberg. Es pequeño, visible y fácil de contar. Pero debajo de esa taza hay inflación, salarios, poder adquisitivo, hábitos de consumo y, también, una pregunta mucho más difícil de medir:
¿Cuánto de la vida cotidiana que considerábamos normal podemos seguir permitiéndonos?
Quizás por eso seguimos hablando tanto del cafecito. No estamos preguntando solamente cuánto cuesta un café.Estamos tratando de averiguar cuánto nos queda de aquella vida que, hasta hace no tanto, podíamos darnos el lujo de vivir sin calcularla.